Waarom de bitcoin geen gangbaar betaalmiddel zal worden

Geld speelt een centrale rol in onze samenleving. Zonder geld lijkt deze niet te kunnen functioneren. Hoe moeten we omgaan met de problemen die geld met zich meebrengt, zoals banken die ondoorzichtig zijn en speculeren en overheden die (te) veel invloed hebben op de waardebepaling? Alternatieven voor traditioneel geld zijn in opkomst, zo kun je in sommige cafés in Nederland al betalen met bitcoins. Staat de toekomst van ons huidige geld op het spel door nieuwe alternatieven zoals de bitcoin? Prof. Dr. Joost Jonker legt uit dat de bitcoin écht geld nog niet kan vervangen. Alles kan geld zijn Volgens Jonker heeft geld drie belangrijke doelen. Allereerst moet geld een rekeneenheid zijn, een waardemeter. Als een brood bijvoorbeeld één euro is en kaas twee euro, dan kan je de waarde van die twee producten vergelijken. Wanneer geld een waardemeter is, kun je het bovendien gebruiken als ruilmiddel. In plaats van met een kruiwagen vol ruilgoederen te gaan winkelen, is een klein portemonneetje genoeg. Dit is gelijk het tweede doel. Ten derde is geld een spaarmiddel: het bederft en vergaat niet, en je kan het later ook gebruiken.

Foto: Duopolie

Duopolie | Overheidsfalen

COLUMN - Liberalen hebben het zwaar te verduren op Sargasso. Ze ontkennen wetenschappelijk onderzoek, zijn intellectueel failliet, oneerlijk, en dode liberalen zijn sympathieker dan levende. Tegelijkertijd zal het de oplettende lezer opgevallen zijn dat Duopolie vaak weinig opheeft met overheidsingrijpen, zelfs in de financiële sector. Waar komt die onenigheid vandaan?

Allereerst is de tegenstelling markt-overheid niet absoluut. Goed werkende markten kunnen niet bestaan zonder overheid. Eigendomsrechten moeten worden beschermd, kartelvorming tegengegaan, en zonder een goede infrastructuur kan er van een markt nauwelijks sprake zijn. In plaats van een absolute tegenstelling gaat het dus om nuances in de hoeveelheid overheidsinmenging in de markt. Dit is vooral afhankelijk van het gewicht dat je geeft aan overheidsfalen.

Net zoals markten kunnen falen, kunnen ook overheden dat. Overheden hebben weinig prikkels tot efficiëntie, zijn onderhevig aan politieke belangen en leiden via belastingen tot gedragseffecten. Prijzen vormen een krachtig allocatiemechanisme: degene die het meest wil betalen voor een product, koopt het product. En prijzen geven prikkels: hogere prijzen stimuleren concurrentie, zodat degene die het product het goedkoopst aan kan bieden het product produceert. Wanneer de overheid ingrijpt, gaat dit mechanisme deels verloren. In de financiële sector kun je dan bijvoorbeeld denken aan grote banken die een concurrentievoordeel hebben omdat de overheid ze redt als ze failliet dreigen te gaan.
Lezen: Bedrieglijk echt, door Jona Lendering

Bedrieglijk echt gaat over papyrologie en dan vooral over de wedloop tussen wetenschappers en vervalsers. De aanleiding tot het schrijven van het boekje is het Evangelie van de Vrouw van Jezus, dat opdook in het najaar van 2012 en waarvan al na drie weken vaststond dat het een vervalsing was. Ik heb toen aangegeven dat het vreemd was dat de onderzoekster, toen eenmaal duidelijk was dat deze tekst met geen mogelijkheid antiek kon zijn, beweerde dat het lab uitsluitsel kon geven.

Quote du jour | Balanseffecten

De gevolgen van de crisis zijn dat heel veel huishoudens nog schulden hebben, dat veel bedrijven – zeker in het kleinbedrijf – weinig vermogen meer hebben, of grote schulden hebben. Banken moeten natuurlijk nog aansterken, pensioenfondsen zijn aan het aansterken. De overheid heeft nog steeds een groot tekort. Vooral dat soort balanseffecten van de crisis, dat gaat echt nog wel jaren duren.

Minister Jeroen Dijsselbloem legt uit dat we voorlopig nog niet uit de problemen zijn.

Foto: m. aquila (cc)

ProCures en Polare: niet alle diefstal is illegaal

ACHTERGROND - De gang van zaken rondom de failliete boekhandelketen Polare laat zien dat sommige vormen van ‘dapper ondernemerschap’ in de praktijk op hetzelfde neerkomen als ordinaire diefstal.

Enige tijd geleden al berichtte het NRC het volgende:

Participatiemaatschappij ProCures heeft boekhandelsketen Selexyz in 2012 met geleend geld gekocht. Het overnamebedrag van 3,5 miljoen euro voor de winkels, waaronder prominente namen als Donner en Broese, is destijds volledig gefinancierd door ABN Amro. Ook daarna heeft ProCures geen eigen geld geïnvesteerd in Selexyz en de opvolger Polare, zegt curator Kees van de Meent.

Dit is dus ongeveer hoe het is gegaan: ProCures leent 3,5 miljoen euro van de bank. Maar in plaats van zelf verantwoordelijkheid voor deze schuld te dragen, wordt deze op de balans van Selexyz/Polare gezet. Ook in een later stadium wordt – heel doelbewust – geen eigen geld geïnvesteerd.

‘ProCures investeert [niet] als er nog geen aandeelhouderswaarde is,’ aldus de mede-eigenaar van participatiemaatschappij ProCures, Paul Dumas.

Alle offers dienen immers door andere partijen te worden gebracht:

In de kleine twee jaar dat ProCures eigenaar was verlangde het vergaande financiële inschikkelijkheid van andere partijen. Zo was het de bedoeling dat boekendistributeur CB langer vasthield aan een ruimere betalingstermijn en dat het een oude miljoenenschuld kwijtschold. Uitgevers zouden Polare hogere inkoopkortingen moeten geven dan andere boekhandels. Ook zouden zij genoegen moeten nemen met leveringen in consignatie, wat betekent dat de boekhandel de uitgeverij pas betaalt als het boek daadwerkelijk verkocht is.

Foto: Duopolie

Duopolie | De psychologie van het ijswater

COLUMN - De Ice Bucket Challenge (IBC) heeft in recordtijd de wereld veroverd. Voor wie het gemist heeft: in de IBC gooien mensen een emmer ijswater over zich heen en dagen anderen uit om hetzelfde te doen, om de aandacht te vestigen op de ziekte ALS. De actie groeide in korte tijd uit tot een enorme hype op sociale media waaraan ook vele beroemdheden meededen. Een dertig jaar oude versie van de IBC helpt de psychologische aantrekkingskracht van het fenomeen te verklaren.

In 1984 publiceerden de psychologen George Quattrone en Amos Tversky de resultaten van een experiment waarin deelnemers eerst een trainingssessie op een hometrainer moesten afwerken. Daarna kreeg de helft van de proefpersonen te horen dat mensen met een sterk hart na een trainingssessie een langere tolerantie hebben voor kou. De andere helft kreeg juist te horen dat een sterk hart een kortere tolerantie impliceert. De deelnemers werden gevraagd hun arm in een emmer ijswater te steken om hun hartconditie te testen. De deelnemers in de groep die dacht dat kou-tolerantie een signaal was voor een sterk hart hielden hun arm veel langer in het ijswater dan de deelnemers in de andere groep.

De ijswatertest was verzonnen, en zelfs als ze zou werken was ze slechts een diagnostische test van je hartconditie: Natuurlijk kan je de conditie van je hart niet beïnvloeden met behulp van een emmer water. De proefpersonen wilden dus blijkbaar voornamelijk zichzelf overtuigen van het feit dat ze een sterk hart hebben door de test (onbewust) te manipuleren.

Doneer!

Sargasso is een laagdrempelig platform waarop mensen kunnen publiceren, reageren en discussiëren, vanuit de overtuiging dat bloggers en lezers elkaar aanvullen en versterken. Sargasso heeft een progressieve signatuur, maar is niet dogmatisch. We zijn onbeschaamd intellectueel en kosmopolitisch, maar tegelijkertijd hopeloos genuanceerd. Dat betekent dat we de wereld vanuit een bepaald perspectief bezien, maar openstaan voor andere zienswijzen.

In de rijke historie van Sargasso – een van de oudste blogs van Nederland – vind je onder meer de introductie van het liveblog in Nederland, het munten van de term reaguurder, het op de kaart zetten van datajournalistiek, de strijd voor meer transparantie in het openbaar bestuur (getuige de vele Wob-procedures die Sargasso gevoerd heeft) en de jaarlijkse uitreiking van de Gouden Hockeystick voor de klimaatontkenner van het jaar.

Foto: -JvL- (cc)

Met zeepbelmentaliteit worden jongeren dieper de schulden ingerommeld

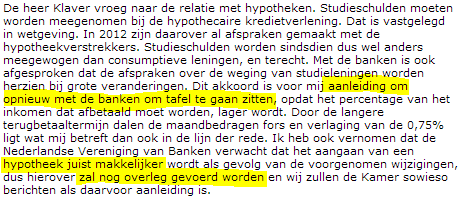
ACHTERGROND - Minister Jet Bussemaker (PvdA) van onderwijs gaat in gesprek met banken om ondanks toenemende studieschulden hogere hypotheken toe te staan. Dat blijkt uit afgelopen week gepubliceerde transcripties van een vergadering in de Tweede Kamer. Deze vergadering vond juni jongstleden plaats, kort nadat ik voorrekende dat het nieuwe leenstelsel door het oprekken van de betaaltermijn zou leiden tot lagere maandlasten en dus meer ruimte voor een hypotheek.

In de vergadering stelt Jesse Klaver namens Groenlinks vragen over de impact van het nieuwe stelsel op hypotheken, waarop Bussemaker laat weten dat het ‘per saldo een positief effect op de burger zal hebben’. Hiermee bedoelt zij dat ‘de burger’ een hogere hypotheek kan krijgen, wat Klaver gerust stelt. Hij geeft aan blij te zijn dat de rekenmethode wordt aangepast en er ‘wellicht nog mensen op vooruit gaan’. Eind goed, al goed. Zou je denken.

transcript
 
Kom uit die kredietbubbel!

Ik kan de redenatie van Jesse wel volgen, maar vrees dat hij met zijn hoofd nog teveel in de kredietbubbel zit. Natuurlijk is hij bang dat het voor de huidige generatie studenten moeilijker zal worden om aan een huis te komen als zij met hoge studieschulden wordt geconfronteerd. Als echter de afgelopen 25 jaar ons íets hebben geleerd dan is dat dat hogere leningen tot hogere huizenprijzen leiden. Als alle studenten over een paar jaar minder hypotheek kunnen krijgen, zullen huizenprijzen zich aanpassen aan de nieuwe situatie.

Foto: Duopolie

Duopolie | Ondoorzichtige bank

COLUMN - Eén van de redenen dat de financiële crisis zo’n diepe impact heeft gehad, is dat banken zo ondoorzichtig zijn. Niemand wist precies welke banken goede en slechte kredieten op hun balans hadden staan, zodat geen bank meer geld aan een andere bank wilde lenen, en de ECB moest ingrijpen met een flinke som geld. Maar waarom zijn banken eigenlijk zo ondoorzichtig? En moeten banken niet veel transparanter worden?

Ten opzichte van andere bedrijven zijn banken automatisch een stuk minder transparant, omdat de bezittingen moeilijker op risico te schatten zijn en door de veranderlijkheid van de bezittingen. Een belangrijke manier waarop een bank waarde toevoegt, is door kredieten te verstrekken en te beheren die vaak moeilijk op waarde te beoordelen zijn. De ene hypotheek is de andere niet, en een bedrijvenkrediet aan bijvoorbeeld Unilever heeft een ander risicoprofiel dan een krediet aan de makers van de volgende Candy Crush. Banken met een op het oog zelfde portefeuille, kunnen hierdoor sterk verschillen in risicoprofiel.

Transparantie is daarnaast lastig omdat de bezittingen van banken sterk verhandelbaar zijn. In principe kan een bank met een paar drukken op een knop zijn risicoprofiel compleet veranderen, zodat een momentopname van de bezittingen van een bank op een volgend moment alweer niet meer hoeft te kloppen. De verhandelbaarheid en moeite van risicoprofiel inschatten zetten een limiet aan hoe transparant een bank kan zijn.

Maken robots mensen nu echt overbodig?

In deze video wordt uitgelegd hoe robots nu toch echt het werk van veel mensen gaan vervangen. Is dit de zoveelste bangmakerij? Of gaan robots mensen nu toch echt op grote schaal vervangen in het arbeidsproces?

Een veel gehoorde reactie op dit soort stellingen is dat het niet zo’n vaart zal lopen. Deze video maakt echter op overtuigende wijze duidelijk dat er nu al heel veel mogelijk is en de makers zien dit als een voorbode op wat nog komen gaat.

Stel dat het geschetste beeld realiteit wordt, wat betekent dit dan voor de maatschappij? Extreem hoge werkloosheid? Misschien is het dan toch hoognodig tijd om eens serieus over het basisinkomen te gaan nadenken.

‘Nederlandse banken mogelijk betrokken bij belastingontwijking’

Zou het heus?

Veel Nederlandse banken, waaronder Rabobank, ING en ABN Amro zijn mogelijk betrokken bij belastingontwijking. Zij hebben vestigingen in (voormalige) belastingparadijzen en hebben bedrijven en particulieren als klant die vanuit deze tax havens opereren. Hoeveel belasting er met de hulp van Nederlandse banken wordt ontweken, is niet bekend.

Dit stelt het onderszoeksbureau Profundo in het rapport Dutch Banks and Tax Avoidance, […]

Het bureau onderzocht hoeveel dochterbedrijven de banken hebben in belastingparadijzen zoals de Kaaimaneilanden, Maagdeneilanden, Jersey, Guernsey, de Amerikaanse staat Delaware, Zwitserland en Luxemburg en wat die dochters precies doen. In totaal bleken acht Nederlandse banken 166 dochters te hebben in zulke oorden. ASN Bank, SNS Reaal en Triodos hebben ze niet. […]

Wat die 166 dochters doen, bleek lastig te achterhalen – en vaak niet. Vragen die de onderzoekers daarover vervolgens aan de banken stelden, werden lang niet altijd afdoende beantwoord, zo stelt althans De Eerlijke Bankwijzer.

Vorige Volgende